Bedrijfsaansprakelijkheidsverzekering (AVB) voor transportondernemers
Een AVB, ook wel bedrijfsaansprakelijkheidsverzekering genoemd, gaat over aansprakelijkheid voor schade aan anderen die ontstaat vanuit je normale bedrijfsactiviteiten. Denk aan letsel of schade aan spullen van een ander, veroorzaakt door jou of je medewerkers. Bij Truckpolis spreek je met een adviseur die zelf chauffeur is geweest en weet hoe het er in een transportbedrijf aan toegaat.
Voor wie is een AVB bedoeld?
Een AVB is er voor uiteenlopende ondernemingen, van eigen rijders tot transportbedrijven met personeel. Welke dekking mogelijk is, hangt af van de werkzaamheden en de acceptatievoorwaarden van de verzekeraar. In transport gaat het bijvoorbeeld om transportbedrijven met personeel, eigen rijders en bedrijven met een eigen terrein, loods of werkplaats. Belangrijk is dat de polis aansluit op wat je bedrijf echt doet. Verzekeraars noemen dat de verzekerde hoedanigheid. Doe je meer of andere werkzaamheden dan op de polis staat, dan kan dat gevolgen hebben voor de dekking.
Waarom een AVB voor je transportbedrijf?
Je werkt met klanten, opdrachtgevers, leveranciers, medewerkers en bezoekers. Ook als je je zaken goed op orde hebt, kan er iets misgaan waarvoor je aansprakelijk wordt gesteld. Een aansprakelijkheidsclaim kan flink oplopen. Zonder passende dekking betaal je die schade zelf, en dat kan het voortbestaan van je bedrijf in gevaar brengen.
Situaties uit de transportpraktijk
Bij een AVB gaat het om schade aan anderen die ontstaat vanuit je bedrijfsactiviteiten, bijvoorbeeld:
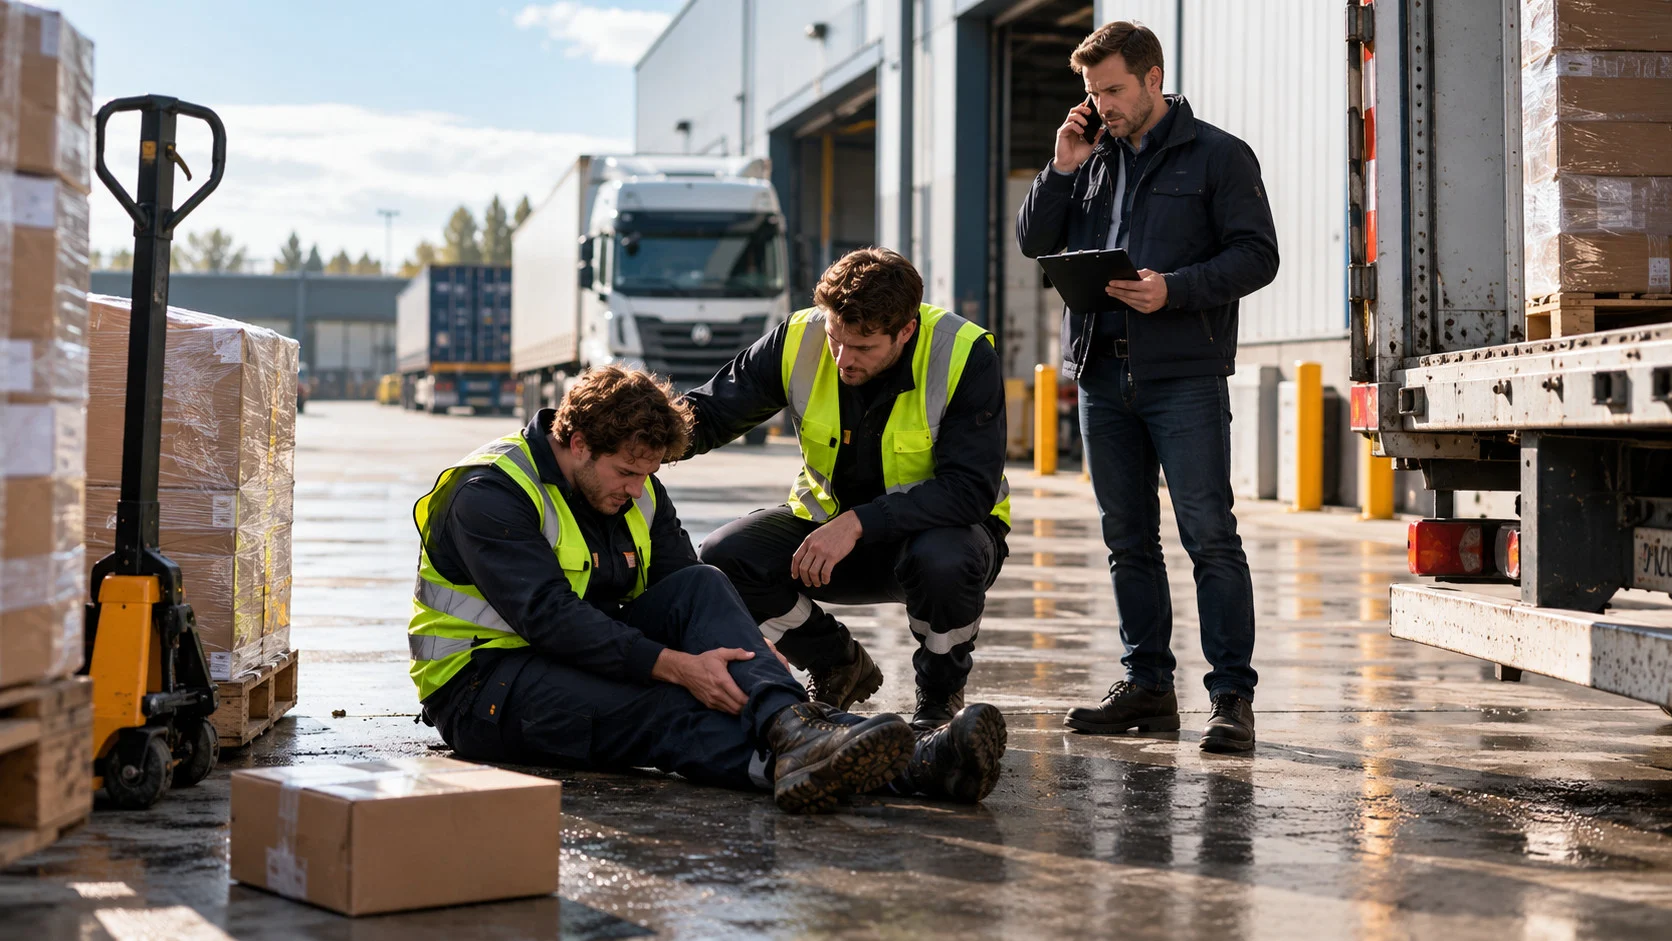
- Een bezoeker of een chauffeur van een ander bedrijf struikelt op je terrein of in je loods en raakt gewond.
- Een medewerker beschadigt tijdens werkzaamheden bij een klant iets van die klant, zoals een deur of een gevel.
- Een medewerker raakt gewond tijdens het werk en stelt jou als werkgever aansprakelijk.
Of zo’n schade gedekt is, hangt af van de polis en de voorwaarden van de verzekeraar.
AVB of vervoerdersaansprakelijkheid: wat is het verschil?
Dit zijn twee verschillende risico’s die je niet door elkaar moet halen.
- AVB (bedrijfsaansprakelijkheidsverzekering): aansprakelijkheid voor schade aan derden die ontstaat vanuit je normale bedrijfsactiviteiten.
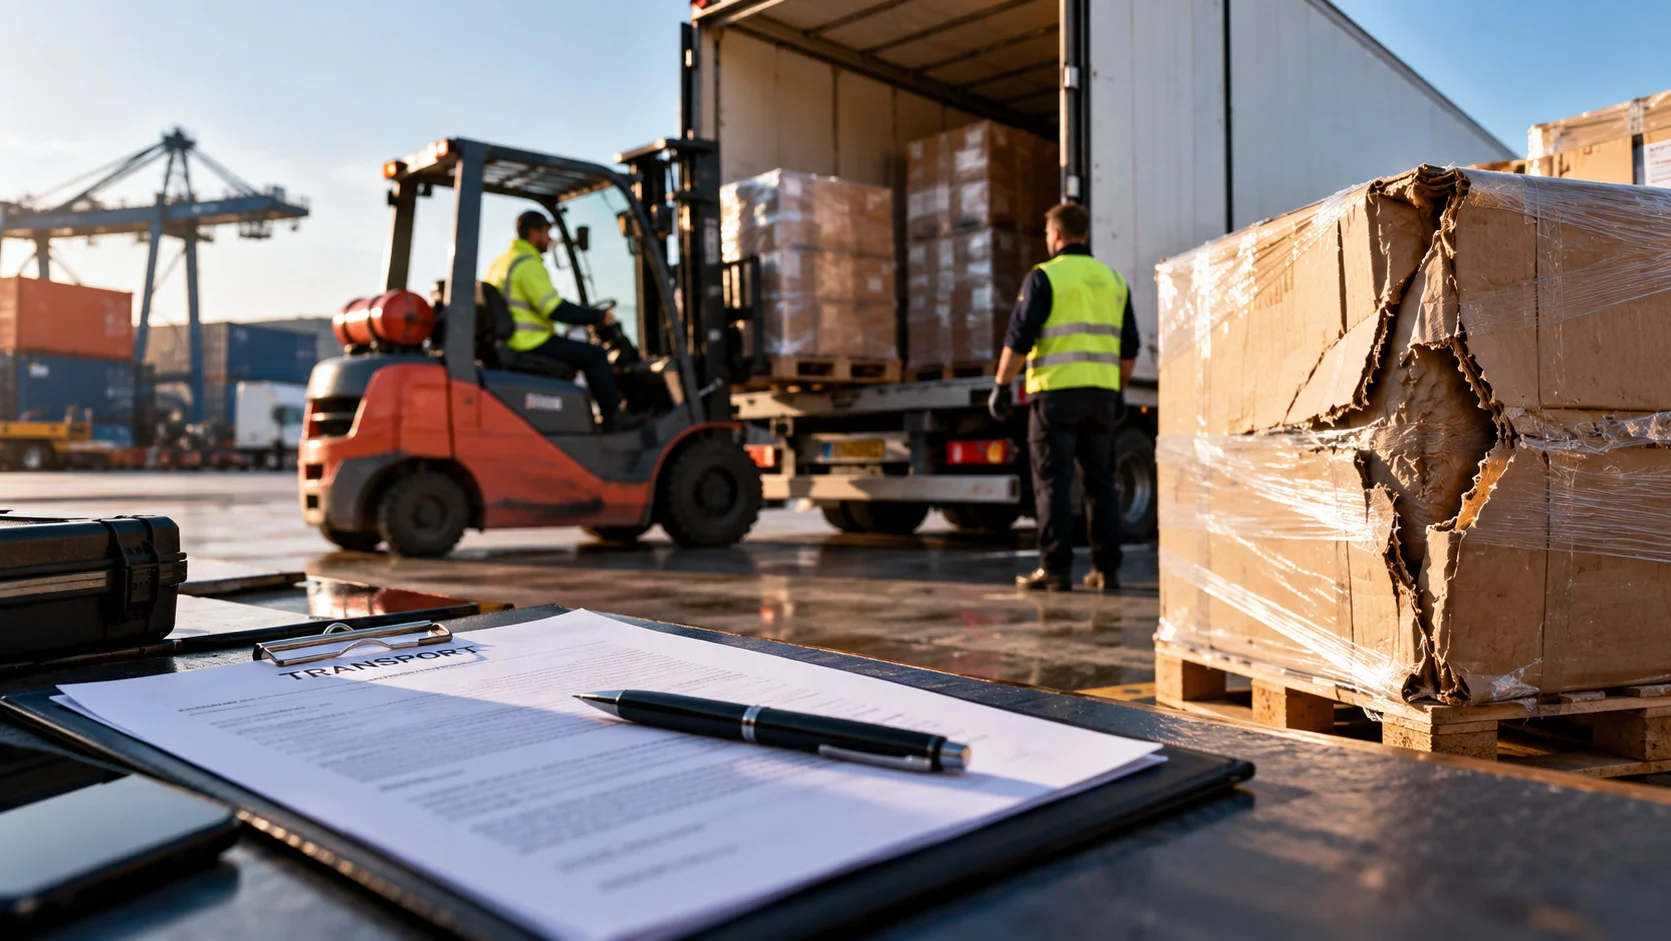
- Vervoerdersaansprakelijkheidsverzekering AVC/CMR: jouw aansprakelijkheid als vervoerder voor de goederen die je in opdracht van anderen vervoert.
Aansprakelijkheid voor schade aan goederen die je in opdracht van anderen vervoert, valt niet onder je AVB. Daarvoor is een afzonderlijke vervoerdersaansprakelijkheidsverzekering bedoeld. Schade die je met je vrachtwagen in het verkeer veroorzaakt, hoort bij de WA-verzekering van je vrachtwagen. Een AVB vult deze verzekeringen aan, maar vervangt ze niet.
Wat valt vaak niet onder een AVB?
Welke uitsluitingen gelden, verschilt per verzekeraar en polis. Vaak uitgesloten zijn:
- Schade aan goederen die je bedrijf onder zich heeft, bijvoorbeeld omdat je ze vervoert, opslaat, huurt, leent of bewerkt.
- Schade die onder de aansprakelijkheidsdekking van een motorrijtuigenverzekering valt, zoals schade veroorzaakt met je vrachtwagen in het verkeer.
- Geleidelijk ontstane milieuschade. Daarvoor bestaat een aparte milieuschadeverzekering.
- Puur financiële schade, zonder dat er letsel of schade aan spullen is.
We nemen de voorwaarden van jouw polis met je door, zodat je weet waar je aan toe bent.
Waar hangt de premie van af?
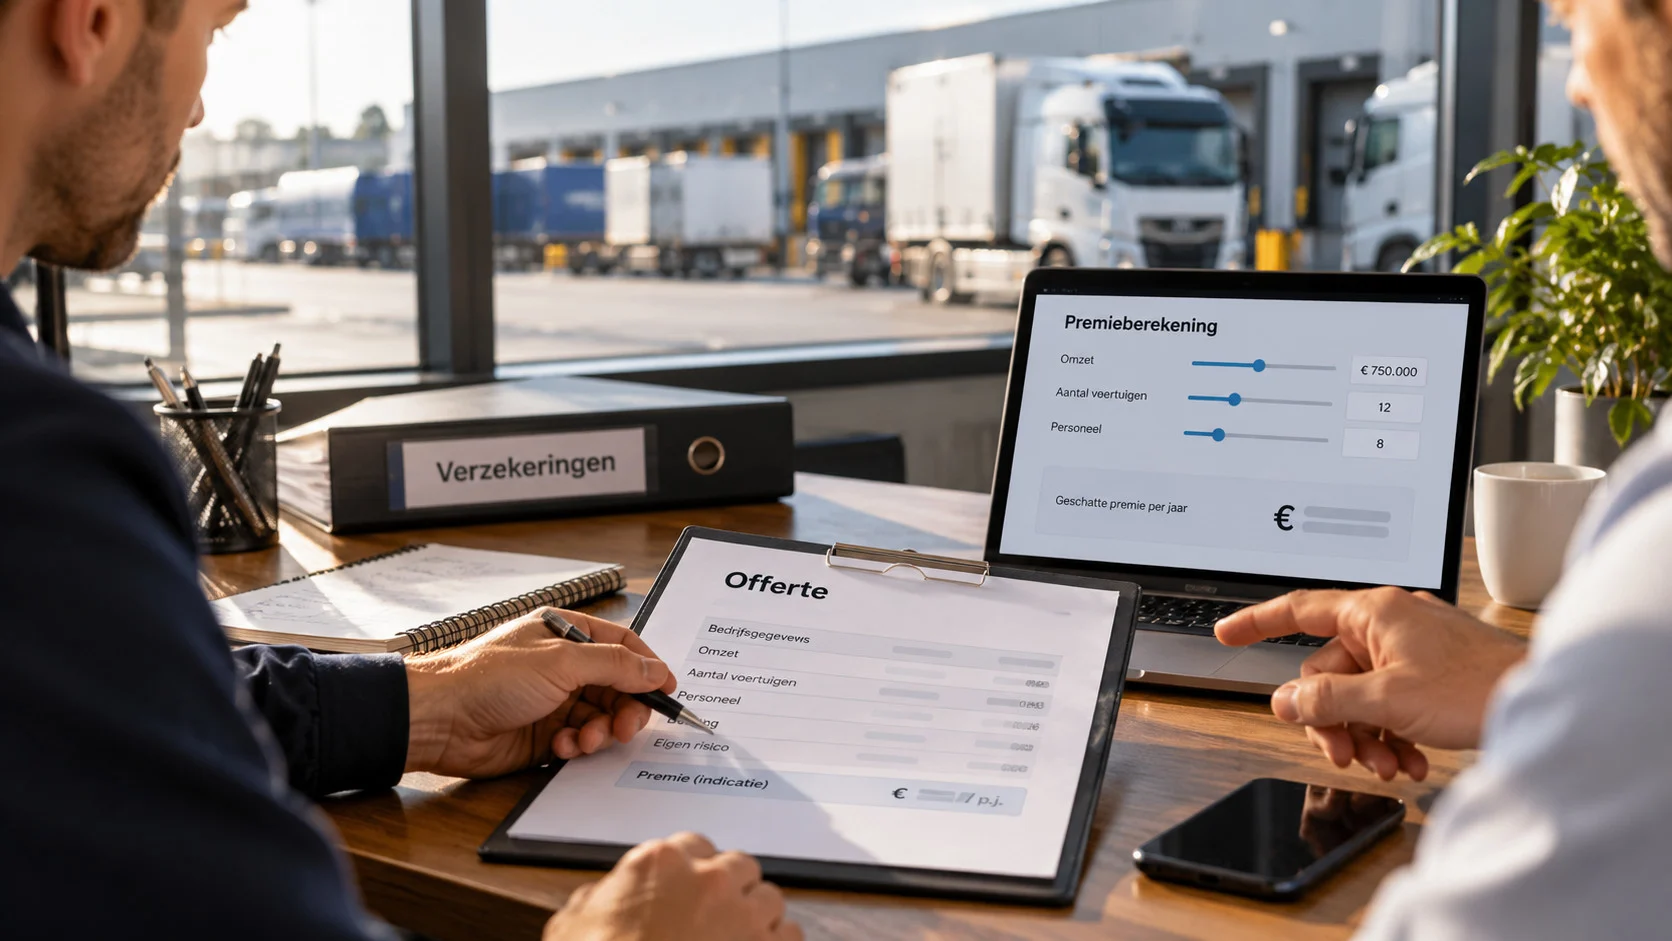
De premie hangt onder andere af van het soort bedrijf, de werkzaamheden en de omvang van je bedrijf. Vaak wordt de premie berekend over de omzet of de loonsom. Bij sommige polissen volgt na afloop van het verzekeringsjaar een naverrekening op basis van de cijfers die je doorgeeft.
Goed om te weten
- Afhankelijk van de polis geldt de dekking voor schade die tijdens de looptijd is ontstaan, of voor claims die tijdens de looptijd worden ingediend. Dat verschil is belangrijk bij schade die pas later aan het licht komt.
- Vaak geldt een eigen risico. Een hoger eigen risico kan de premie verlagen, maar betekent ook dat je bij schade zelf een groter deel betaalt.
- Of je bedrijf aansprakelijk is voor schade, hangt af van de omstandigheden en de wettelijke regels. Truckpolis helpt je begrijpen wat dit voor jouw onderneming en verzekering betekent.
Begeleiding bij schade
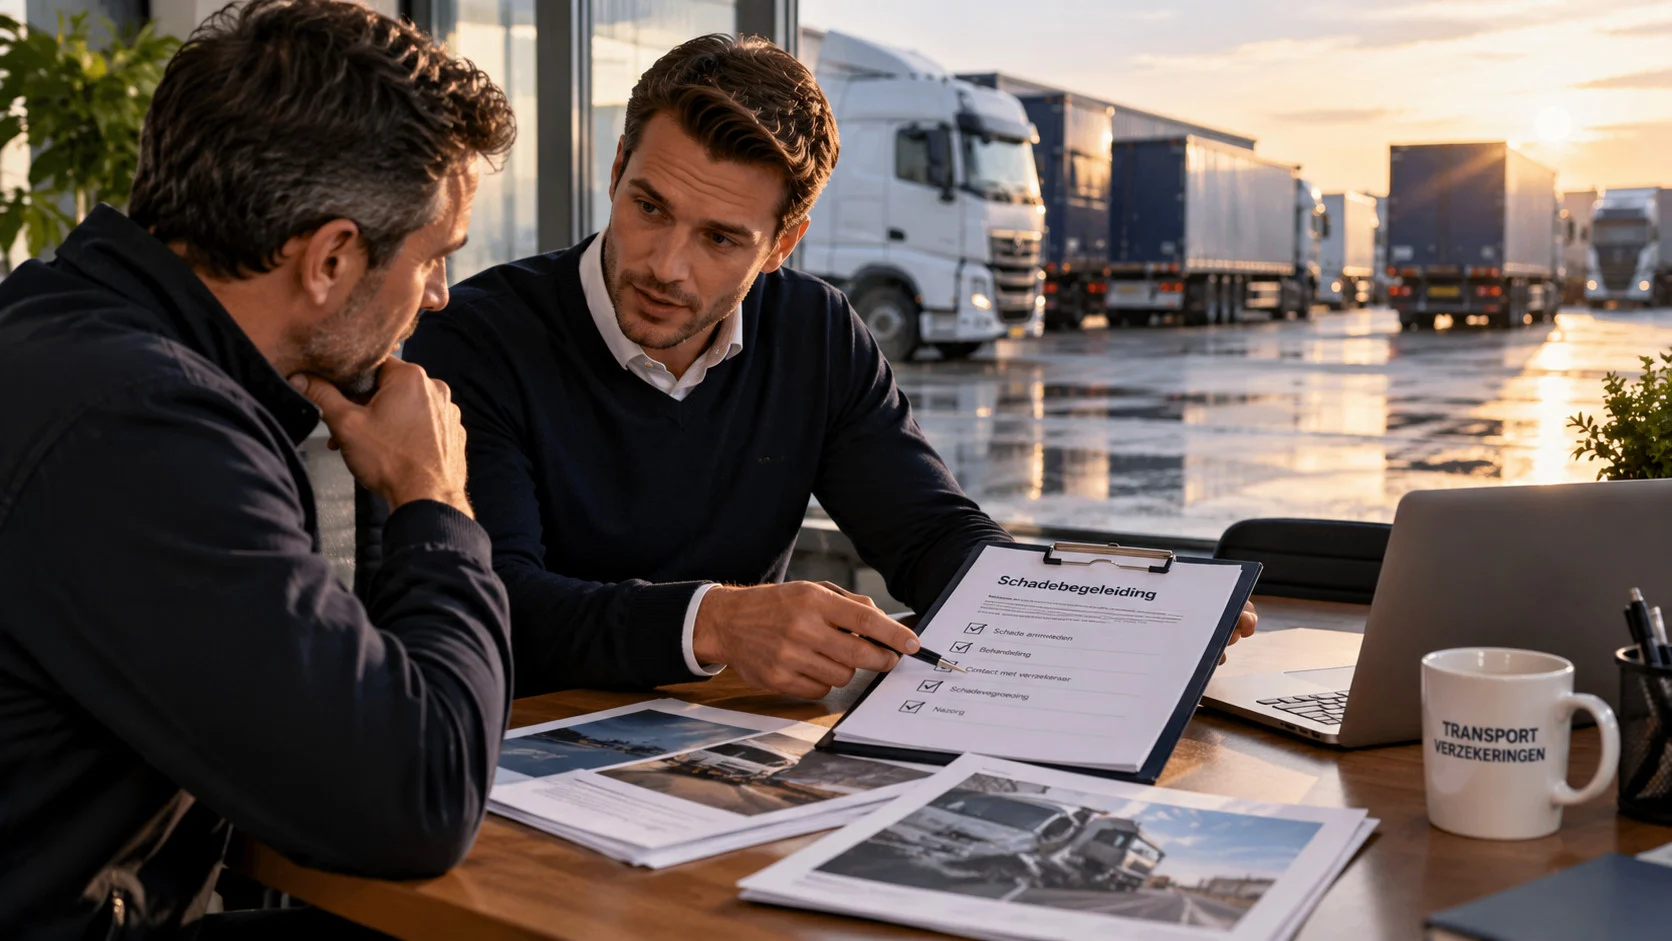
Bij schade kun je rekenen op begeleiding van Truckpolis. We zorgen dat je schademelding bij de juiste behandelaar terechtkomt en helpen je wanneer er vragen zijn of de afhandeling niet goed verloopt. De verzekeraar beoordeelt de dekking en beslist over de schadevergoeding.
Contact opnemen
Wil je weten of je aansprakelijkheid goed geregeld is, of welke AVB past bij je transportbedrijf? Neem vrijblijvend contact met ons op. We kijken samen naar je werkzaamheden en de risico’s die daarbij horen.